 OilGasService
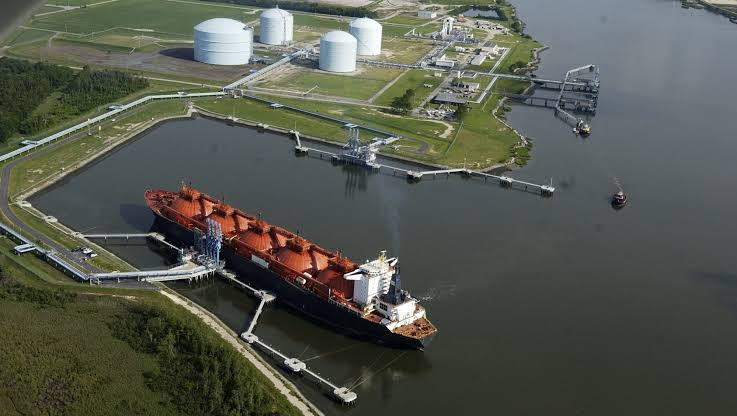
Как закон H.R. 5334 изменит экспорт российской нефти и газа
От слов — к делу. В США всё-таки одобрили и приняли новый законопроект об «адских санкциях» против России и Ирана. Он усиливает давление на покупателей российских энергоресурсов, морские перевозки и банковские расчёты.
Казалось бы, всё пропало, однако вступление в силу закона H.R. 5334, известного также как «Закон 2026 года о введении санкций против России и Ирана имени Линдси О. Грэма*», ещё не означает ни автоматической пошлины в 100% для Китая и Индии, ни полной остановки экспорта. Эксперты отрасли ожидают, что одним из первых последствий может стать снижение доходности поставок: покупатели будут добиваться скидок, а доставка и получение платежей — требовать больше времени и средств.
Что такое H.R. 5334 и когда начинают действовать новые санкции
18 сентября 2026 года президент США подписал H.R. 5334 — Lindsey O. Graham Sanctioning Russia and Iran Act of 2026. Документ получил статус федерального закона Public Law 119-111.
В чём его суть?
Теперь глава Белого дома в лице Дональда Трампа получает право вводить тарифы до 100% в отношении крупнейших покупателей российских нефти и газа, а также стран, которые, по оценке Вашингтона, активнее других помогают Москве обходить энергетические санкции.
Прямые пошлины на российские товары могут достигать 500% — эта норма сохранилась с первоначальной версии документа 2025 года, однако обязательный характер вторичных тарифов в итоговом варианте был смягчён.
Также данный закон предусматривает обязательные санкции против высшего политического и военного руководства России, олигархов, государственных компаний и иностранных фирм, работающих на российскую оборонную промышленность.
Отдельные меры затрагивают финансовый сектор, а также суда «теневого флота», вывозящие российскую нефть в обход ограничений. Кроме того, документ продлевает на пять лет действие американских санкций против Ирана — с конца 2026-го до 2031 года.
Кандидат экономических наук, исследователь цифровой и структурной трансформации экономики, младший научный сотрудник КузГТУ Владислав Скрипко видит основной риск в совокупном воздействии перечисленных мер:
«Наибольшая угроза для российского нефтегаза связана не с одной мерой H.R. 5334, а с их сочетанием. Санкции против судов, страховщиков, портов и операторов повышают физическую и финансовую стоимость поставок. Ограничения в отношении российских и зарубежных банков усложняют расчёты. Возможность введения пошлин против крупнейших покупателей создаёт давление уже на конечный спрос».
Для ряда санкционных решений и тарифных мер законом установлен срок применения не позднее 30 дней после подписания; некоторые запреты вступают в действие через 30 дней. При этом конкретные ограничения зависят от предусмотренных определений, решений властей и исключений. Считать все максимальные меры уже применёнными в день подписания было бы ошибкой, отмечают эксперты.
Пошлины до 100% для покупателей российской нефти и газа
А теперь поговорим о новых ограничениях более предметно.
Раздел 113 предусматривает дополнительную пошлину до 100% стоимости товаров, ввозимых в США из стран, отвечающих установленным критериям. Она распространяется на товары из соответствующей страны, а не только на нефть или газ. Таким образом, закупки российских энергоресурсов могут повлиять на условия доступа других отраслей экономики страны-покупателя к американскому рынку.
Для первоначального применения закон выделяет две категории стран:
- страны, которые входили в пятёрку крупнейших импортёров российской сырой нефти или природного газа по физическому объёму за 12 месяцев перед принятием закона и сознательно совершили новые закупки с 30-го дня после его принятия;
- страны, входившие за тот же предшествующий период в пятёрку наиболее активно содействовавших обходу санкций против российской нефти.
В дальнейшем предусмотрен пересмотр: не позднее чем через 180 дней после первоначального введения пошлин, а затем каждые 180 дней торговый представитель США должен определять отдельно пять крупнейших покупателей российской сырой нефти и пять крупнейших покупателей газа. Для расчёта будут использоваться объёмы за 12 месяцев.

Ставка 100% — верхняя граница именно этой дополнительной пошлины. После первоначального введения её могут корректировать с учётом увеличения, сокращения или прекращения закупок. Закон также предусматривает президентские исключения при обосновании национальных интересов США перед Конгрессом.
Для газовых закупок, как водится, есть исключение. Пошлина по этому основанию не должна применяться, если страна за соответствующий период импортировала менее 15% всего годового российского экспорта газа и предприняла существенные шаги по сокращению закупок. Порог считается от экспорта России, а не от потребления газа в стране-покупателе. Оба условия должны выполняться одновременно.
Отдельная норма — пошлина до 500% на товары, ввозимые в США непосредственно из России. О ней говорится в разделе 112.
Китай и Индия могут потребовать дополнительную скидку
Нет никакой тайны в том, что азиатский спрос на энергоресурсы приобрёл большое значение для российских экспортёров задолго до принятия H.R. 5334. По данным Управления энергетической информации США (EIA), в 2024 году Азия и Океания получили 81% российского экспорта сырой нефти и конденсата; основная часть пришлась на Китай и Индию.
Владислав Скрипко ожидает, что на фоне новых ограничений азиатские покупатели будут вынуждены пересматривать условия поставок:
«Полное и быстрое прекращение закупок Китаем и Индией маловероятно. Для этого пришлось бы оперативно заместить значительные объёмы сырья, изменить логистику и согласиться с возможным ростом мировых цен. Более реалистичная реакция — диверсификация поставщиков и требование дополнительной скидки от российских экспортёров как компенсации за санкционный, платёжный и логистический риск».
Для российских компаний такой сценарий означает давление на доходность даже при сохранении поставок. Эксперт объясняет:
«Следовательно, первым эффектом может стать не резкое сокращение физического экспорта, а снижение чистой экспортной выручки. Увеличатся дисконт, стоимость фрахта, страхования и посреднических операций, сроки доставки и расчётов. География поставок будет ещё сильнее концентрироваться вокруг ограниченного числа азиатских покупателей, что усилит их переговорные позиции».
Дмитрий Левин, руководитель проектов УК «Гамма Групп», полагает, что Китай и Индия смогут использовать новые ограничения при обсуждении цены:
«Они могут использовать закон как рычаг давления: либо вы даёте нам лучшую цену, либо мы сокращаем объёмы и идём на уступки США. Прямого сокращения закупок в ближайшие месяцы я не ожидаю, но перераспределение маржи от российского продавца к азиатскому покупателю вполне вероятно».
К слову, это не единственный возможный исход. Реакция покупателей будет зависеть от фактических ставок, предоставленных исключений, доступности альтернативного сырья и условий конкретных контрактов. Сам закон не позволяет рассчитать заранее ни величину будущего дисконта, ни объём выпадающего экспорта.
Санкции против танкеров и портов повышают риски морского экспорта
А вот раздел 102 уже охватывает суда, используемые для обхода санкций, связанных с ними владельцев, операторов и страховщиков. При этом его действие распространяется не только на представителей «теневого флота»: отдельный пункт касается иностранных судов, которые, по определению президента США, «сознательно перевозят российские энергоресурсы». Для владельцев и операторов иностранных портов основанием для введения ограничений могут стать допуск или обслуживание судов, уже находящихся под санкциями США за поддержку России.
Генеральный директор «АСТ Плюс» Дмитрий Говоров обращает внимание на зависимость перевозки от решений страховщика, порта и обслуживающих организаций:
«Особенно чувствительны страхование и возможность захода в порт. Судно может быть технически готово, груз сформирован, но при отсутствии страхового покрытия или высоком санкционном риске порт, агент или обслуживающая компания могут отказаться участвовать в операции. Тогда приходится искать другое судно, порт или схему перевозки, добавлять перегрузки, менять маршрут. Всё это увеличивает срок оборота судна и стоимость доставки».
Г-н Говоров допускает, что перебои с транспортировкой возможны в первые месяцы перестройки логистики. Дополнительные операции отражаются и на провозной способности флота:
«Эффект очень хорошо виден и по обороту судна. Если привычный рейс начинает занимать больше времени из-за смены портов, дополнительных перегрузок или более длинного маршрута, один и тот же танкер за год выполняет меньше рейсов. Для рынка это уже вполне измеримое сокращение провозной способности».
Поэтому при оценке устойчивости экспорта значение имеет не только количество танкеров, но и длительность полного рейса.
«Если порт в Индии или Китае решит, что риск вторичных санкций перевешивает выгоду от приёма российского танкера, судну придётся искать другой маршрут. Это не обвал поставок, а удлинение логистической цепочки и рост транспортных расходов», — отмечает Дмитрий Левин.
Владислав Скрипко, в свою очередь, отмечает, что при таком раскладе неизменно возникнут и дополнительные трудности со сбытом:
«Нефтепродукты могут оказаться чувствительнее сырой нефти из-за более узкого круга покупателей и различий в требованиях к конкретным видам топлива».
Банковские санкции осложняют оплату нефти и газа
Раздел 103 предусматривает меры в отношении Банка России, Сбербанка, ВТБ, Газпромбанка и ряда других финансовых организаций. Он также затрагивает и иностранные банки, совершающие значимые операции с перечисленными в соответствующей норме российскими банками и их дочерними структурами.
Для иностранных финансовых организаций предусмотрено исключение по экономическим или внешнеполитическим интересам США.
Часть банков уже сталкивалась с американскими ограничениями и раньше: например, Минфин США объявил о блокирующих санкциях против Газпромбанка 21 ноября 2024 года. Новый закон добавится к уже существовавшим ограничениям.
«Ограничения против банков могут оказаться не менее значимыми, чем ограничения против танкеров. Даже если покупатель готов принять товар, усложнение платежей увеличивает сроки получения выручки, число посредников и вероятность блокировки средств. Альтернативные валюты и расчётные каналы снижают зависимость от доллара, но не полностью устраняют вторичный санкционный риск для иностранных банков», — отмечает Владислав Скрипко.
Переход на юани или другую валюту не исключает риска, связанного с участниками сделки: закон содержит критерий значимых операций иностранного банка с определёнными российскими финансовыми организациями. Поэтому при оценке устойчивости поставок существенны и маршрут груза, и возможность своевременно получить оплату.
Банковские ограничения г-н Левин считает наиболее болезненным каналом воздействия на российский нефтегаз:
«Чем больше банков отключается от долларовой инфраструктуры, тем уже коридор для расчётов и тем выше транзакционные издержки. Для продавца это означает задержку платежей, для покупателя — риск, что сделка не состоится».
Чем H.R. 5334 грозит СПГ и арктическим проектам
Раздел 102 нацелен на конкретные проекты — «Ямал СПГ», «Арктик СПГ-2», «Арктик СПГ-1» и «Арктик СПГ-3», а на также будущие инициативы РФ в Арктике.
Соответствующий пункт устанавливает основания для санкций против руководителей, членов советов директоров и основных акционеров с контролирующим или мажоритарным участием в таких проектах. Впрочем, одного этого упоминания явно недостаточно для того, чтобы заявить об автоматической остановке конкретного предприятия.
Другая группа рисков связана с поддержанием производства. Раздел 108 предусматривает санкции против иностранных лиц, сознательно предоставляющих товары, услуги, технологии или иную поддержку для сохранения либо расширения выпуска энергоресурсов для использования лицами под санкциями по разделам 102 или 103. В той же статье установлен запрет на новые инвестиции американских лиц в российский энергетический сектор через 30 дней после принятия закона.
Дмитрий Левин обращает внимание на возможные последствия для доставки СПГ:
«Газовоз, зафрахтованный для перевозки российского СПГ, может потерять страховку, а без неё порт может отказать в приёме судна».
Арктические инициативы России рискуют столкнуться с удорожанием текущих поставок и задержками развития. Масштаб последствий будет зависеть от конкретных санкционных решений и того, какие участники производственной и транспортной цепочки окажутся затронуты.
Как оценить последствия санкций для российского нефтегаза
Эксперты предлагают оценивать первые результаты на горизонте трёх–шести месяцев. Дмитрий Говоров считает отправной точкой сравнение привычных маршрутов с изменившимися условиями перевозки:
«Я бы смотрел на то, как изменятся уже отработанные логистические цепочки. Через три–шесть месяцев можно будет достаточно чётко сравнить, сколько времени занимала перевозка раньше и сколько она занимает после введения новых ограничений, сколько судов доступно под такой груз и как выросла стоимость самой доставки».
Один из ранних признаков давления, по его мнению, — сокращение предложения судов под российские грузы:
«Один из самых понятных показателей — доступность флота. Если часть судовладельцев перестанет брать российские нефтяные грузы, свободного тоннажа станет меньше. Это довольно быстро отражается на ставках и сроках поиска судна».
Владислав Скрипко предлагает различать два сценария:
«Если объёмы поставок сохранятся, но дисконт и транзакционные расходы вырастут, это будет означать, что санкции воздействуют прежде всего на доходность экспорта. Если одновременно начнут сокращаться физические объёмы, эффект окажется уже структурным».
Г-н Левин дополняет перечень показателей конкретными направлениями отгрузки:
«По нефтяному экспорту в целом сигналами будут объёмы отгрузок из Приморска и Новороссийска и число танкеров в „теневом флоте“, остающихся в строю».
При этом изменения нужно сопоставлять с мировыми ценами, спросом, сезонностью и другими действующими ограничениями: совпадение по времени само по себе не доказывает влияния именно H.R. 5334.